
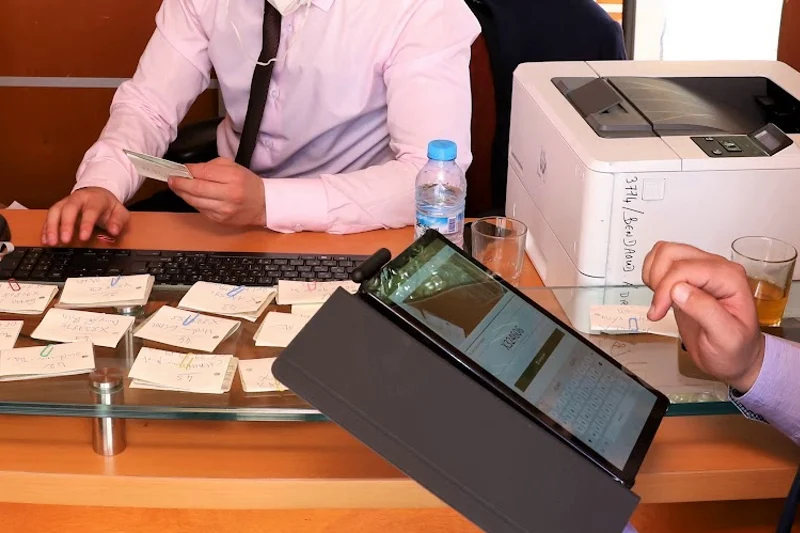
يتجه مشروع قانون المالية لسنة 2027 إلى توسيع وسائل الأداء المعترف بها ضريبياً في المغرب، من خلال إدراج الإيداع البنكي المباشر ضمن الوسائل المقبولة لتسوية المعاملات المالية، في خطوة يُرتقب أن تساعد المقاولات على إثبات أداء مصاريفها وفواتيرها، وتعيد النقاش بشأن مدى تأثير هذا التعديل على بعض المعاملات العقارية الخاضعة لواجبات التسجيل التكميلية.
وينص المشروع رقم 60.26، من خلال المادة السابعة، على تعديل مقتضيات المادتين 11 و106 من المدونة العامة للضرائب، بإضافة الإيداع البنكي إلى وسائل الأداء المعتمدة، إلى جانب التحويل البنكي والوسائل الأخرى المنصوص عليها قانوناً.
ويأتي هذا التعديل المقترح لمعالجة إشكالات مرتبطة بإثبات أداء المصاريف المهنية والمشتريات، خصوصاً عندما يتم إيداع المبالغ مباشرة في الحساب البنكي للمستفيد، بدلاً من تحويلها من حساب المشتري إلى حساب البائع أو المورد.
الإيداع البنكي في قلب التعديل الضريبي
ويهم التعديل الأول المادة 11 من المدونة العامة للضرائب، المرتبطة بشروط خصم المصاريف من الحصيلة الخاضعة للضريبة على الشركات، بينما يتعلق التعديل الثاني بالمادة 106، التي تحدد العمليات التي لا تخول الحق في خصم الضريبة على القيمة المضافة.
ومن شأن اعتماد الإيداع البنكي ضمن وسائل الأداء المقبولة أن يتيح للمقاولات الاستناد إلى الوثائق البنكية لإثبات تسوية الفواتير والمشتريات والمصاريف المهنية، شريطة احترام باقي الشروط القانونية والمحاسباتية المطلوبة للاستفادة من الخصم الضريبي.
ويكتسي هذا المستجد أهمية بالنسبة إلى المعاملات التي تتم عن طريق إيداع مبالغ نقدية مباشرة في حسابات المستفيدين، إذ يطرح هذا النوع من العمليات تساؤلات حول مدى كفاية وصل الإيداع البنكي لإثبات الأداء، خاصة عندما يتعلق الأمر بمعاملات ذات قيمة مالية مرتفعة.
هل يشمل التعديل واجبات التسجيل العقاري بنسبة 2 في المائة؟
ويعيد هذا التوجه طرح مسألة واجبات التسجيل التكميلية بنسبة 2 في المائة، التي يمكن أن تطبق على بعض عمليات تفويت العقارات والحقوق العينية العقارية والأصول التجارية عندما يتعذر تبرير وتتبع وسائل الأداء وفق الشروط القانونية المعمول بها.
وقد أثارت هذه المقتضيات تساؤلات لدى بعض المهنيين في القطاع العقاري بشأن المعاملات التي يُؤدى فيها ثمن العقار عن طريق إيداع نقدي مباشر في الحساب البنكي للبائع، مع توفر وثائق تثبت المبلغ المودع وتاريخ العملية والحساب المستفيد.
غير أن إدراج الإيداع البنكي ضمن وسائل الأداء المقبولة بموجب المادتين 11 و106 من المدونة العامة للضرائب لا يعني، في حد ذاته، إلغاء واجبات التسجيل التكميلية أو الإعفاء منها بشكل تلقائي، لأن نطاق تطبيق هذه الواجبات وشروط تفاديها يخضعان لمقتضيات قانونية خاصة.
ومن ثم، يظل توضيح العلاقة بين التعديل المقترح والقواعد المنظمة لتسجيل المعاملات العقارية ضرورياً لتفادي اختلاف التأويلات بين الإدارات والمهنيين والمتعاملين في السوق العقارية.
دخول مرتقب حيز التنفيذ سنة 2027
وبحسب المقتضيات الواردة في المشروع، يرتقب تطبيق هذا المستجد ابتداءً من فاتح يناير 2027، شريطة استكمال المسطرة التشريعية والمصادقة النهائية على مشروع قانون المالية.
ويراهن هذا التوجه على توسيع وسائل الأداء التي يمكن الاعتداد بها ضريبياً، وتيسير إثبات المعاملات المالية لدى المقاولات، مع بقاء الاستفادة من الخصومات الضريبية مرتبطة باستيفاء الشروط القانونية الأخرى.
وفي انتظار المصادقة النهائية، يظل الأثر الفعلي للتعديل على المعاملات العقارية وواجبات التسجيل التكميلية مرتبطاً بصياغة المقتضيات المعتمدة ونطاق تطبيقها، بما يضمن وضوح القواعد الجبائية واستقرار المعاملات المالية والعقارية.